Mientras espera que se profundice la baja de la morosidad, el Banco Central presentó ante inversores internacionales un paquete de iniciativas para facilitar el cobro de los préstamos, abaratar el financiamiento de los comercios y ampliar el acceso de las compañías.
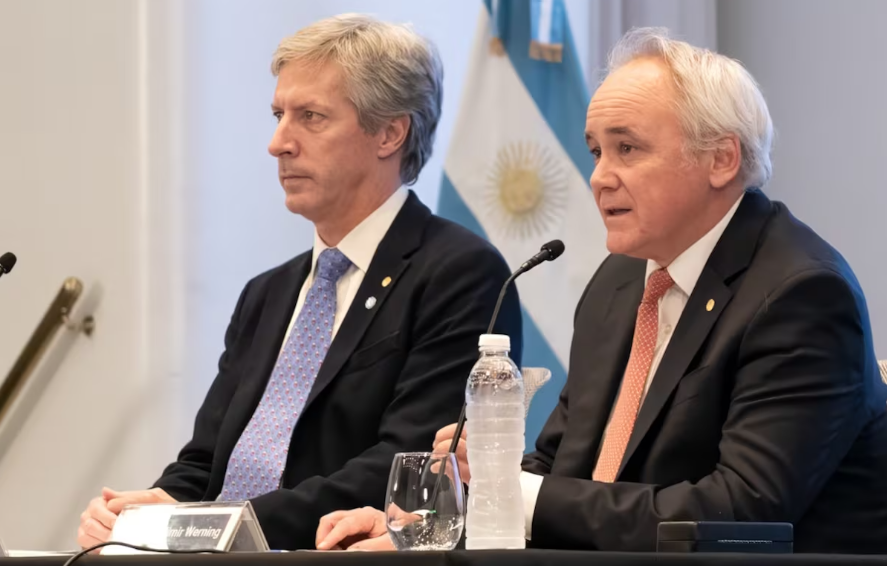
El Gobierno aseguró ante inversores internacionales que el crédito bancario empieza a recuperarse a medida que bajan la morosidad y las tasas. Lo afirmó el vicepresidente del Banco Central (BCRA), Vladimir Werning, afirmó en una presentación realizada en Bangkok, Tailandia.
“El BCRA promueve activamente la intermediación: ha puesto en marcha iniciativas para ampliar el acceso al crédito bancario, reducir los costos de endeudamiento y extender los plazos de financiamiento”, indicó ante los inversores reunidos con motivo de las reuniones anuales del FMI y el Banco Mundial.
El funcionario detalló las cinco iniciativas que impulsa el Gobierno para dinamizar los préstamos personales, el financiamiento de los comercios minoristas y el de las empresas. Según el documento que presentó, buscan más competencia entre los bancos, mayor solvencia entre los tomadores y un ahorro de costos para el comercio.
Código de descuento para préstamos personales
El artículo 36 de la reforma laboral habilitó a los bancos a descontar las cuotas de préstamos personales directamente del salario. Antes, esa posibilidad estaba reservada a las mutuales sindicales.
El ministro de Desregulación, Federico Sturzenegger, sostuvo que el código de descuento hará bajar sustancialmente las tasas que cobran las entidades. Su puesta en marcha final depende de normas complementarias del BCRA, que todavía define la implementación de un esquema que, según explicaron en la entidad, tiene sus complejidades.

Werning apuntó que, para los asalariados del sector privado, los flujos de pago destinados a este fin se centralizarán a través de la cámara compensadora Coelsa. Además, destacó que la asignación de los fondos quedará en manos del empleado y que no habrá carga administrativa para el empleador.
En el caso de los empleados públicos, en tanto, se eliminó el tope a la tasa de interés del código de descuento en el recibo de sueldo y ahora se permite transferirlo a una institución elegible. Según la presentación del vicepresidente del BCRA, esto da mayor seguridad a la cartera de préstamos transferida y un acceso más amplio a financiamiento.
Comercios: un mercado para los cupones de tarjetas
Werning detalló que la tercera medida es la creación de un mercado de descuento de cupones de tarjetas de crédito. El proyecto establece que los cupones sean instrumentos digitales y transferibles, legalmente reconocidos, ejecutables por vía sumaria y que puedan ser comprados por fondos comunes de inversión.
Cuando un cliente paga con tarjeta, al comercio se le generan cupones con el vencimiento de cada cuota. Quien queda obligado a pagarlos es el banco emisor y no el titular de la tarjeta, por lo que el riesgo de no cobrar es virtualmente nulo.

Para el BCRA, se trata de un instrumento de muy buen perfil crediticio, que otros jugadores podrían comprar con descuento para adelantarle el dinero al comerciante. Hoy, ese adelanto —que puede demorar entre 8 y 18 días hábiles, según el tamaño de la empresa— se negocia casi siempre con el adquirente que el comercio ya tiene contratado para la provisión de las terminales de pago. Tres empresas, Mercado Pago, Payway y Fiserv, concentran más del 90% de ese negocio y fijan las tasas de descuento.
Los bancos apoyan la iniciativa. El titular de la Asociación de Bancos de la Argentina (ABA), Claudio Cesario: “Estoy convencido de que la mayor competencia va a dar lugar a una baja de la tasa en el corto plazo”.
La resistencia viene de los adquirentes, que perderían una de sus principales fuentes de ingresos financieros si dejan de tener la cuasiexclusividad. Por eso el proyecto lleva varios meses en discusión sin concretarse.
Empresas: buscan ampliar las garantías
En el financiamiento corporativo hay dos propuestas. Una de ellas consiste en crear un sistema de garantía federal, que incluiría una base de datos centralizada de los activos que se dan en garantía en los préstamos con colaterales.
La otra iniciativa propone aumentar el límite de apalancamiento de los bancos en el sistema de sociedades de garantía recíproca (SGR), que avalan emisiones de deuda o préstamos de pequeñas y medianas empresas para que accedan a mejores tasas.